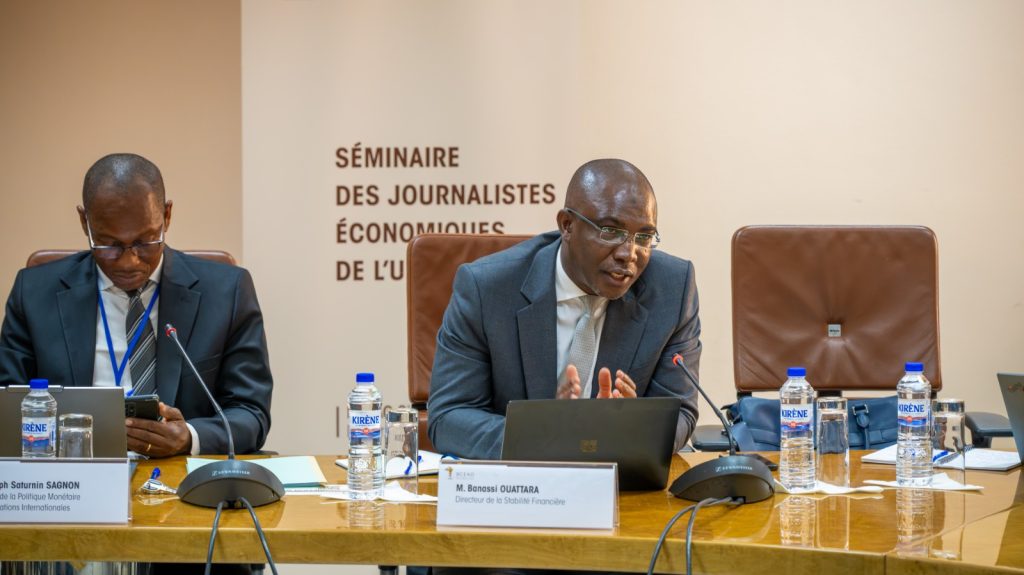
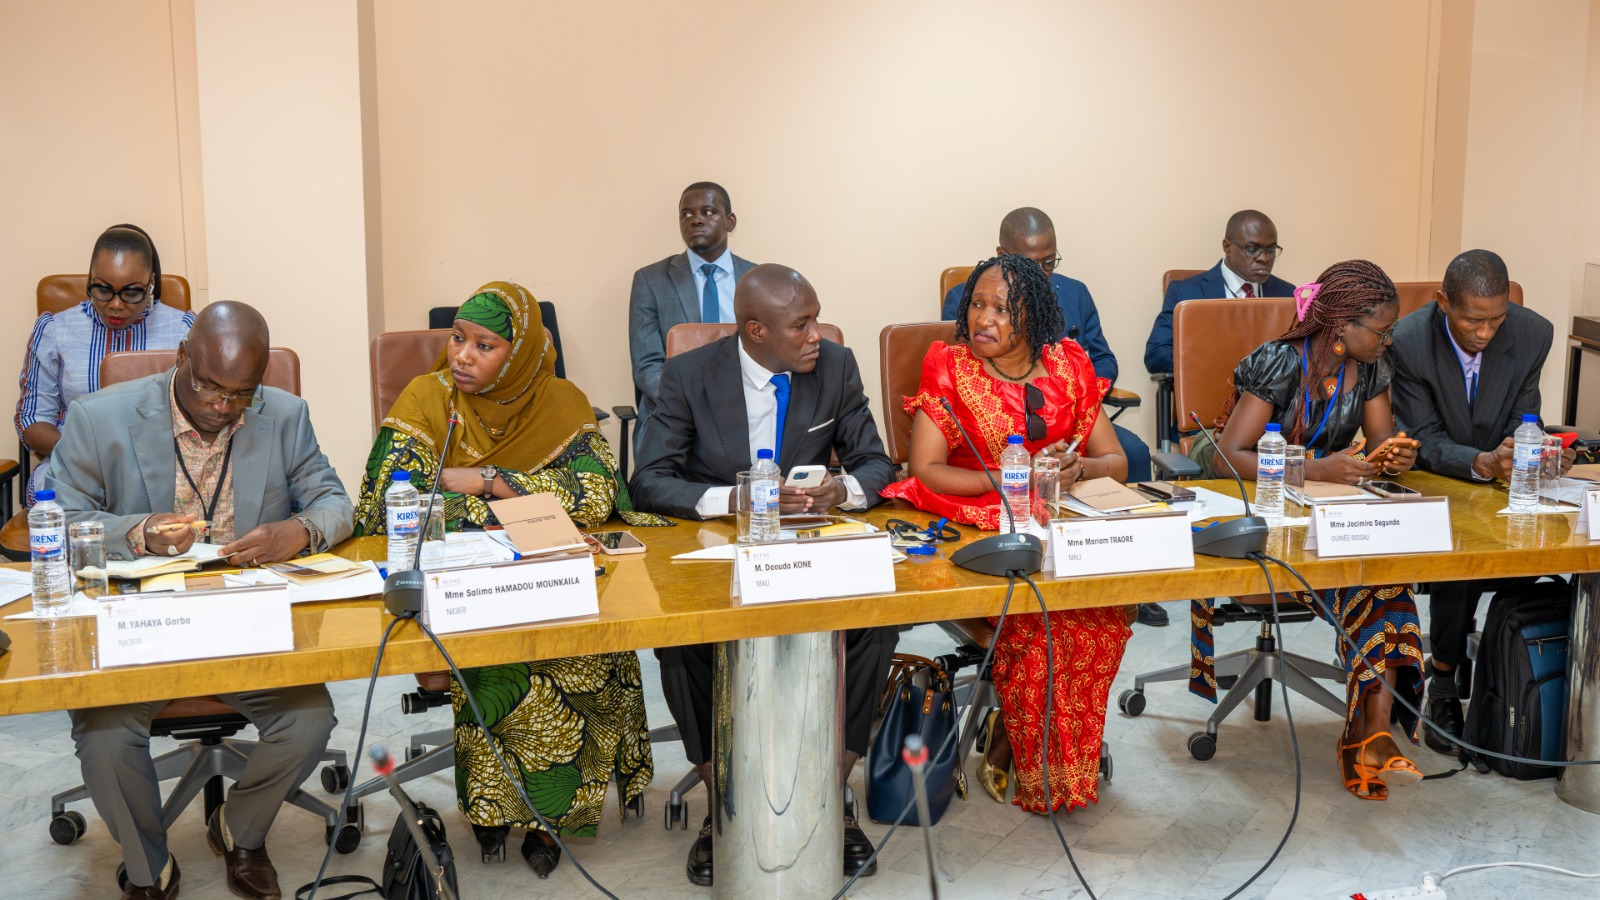
La question de la digitalisation et des services financiers numériques est une thématique abordée lors du séminaire des journalistes économiques de l’UMOA organisé par la BCEAO du 20 au 21 juillet 2026 à Dakar, au Sénégal. Cette digitalisation consiste à autonomiser ou à dématérialiser les outils, les processus ou les services grâce aux technologies numériques afin d’en améliorer l’efficacité, la rapidité, la sécurité et l’accessibilité.
Dans l’UMOA, cette transformation a conduit à une évolution significative de l’écosystème financier, marquée par la diversification des moyens de paiement, la forte progression de la monnaie électronique et l’arrivée de nouveaux acteurs dans la chaîne de valeur des services financiers numériques.
La digitalisation financière présente des enjeux importants pour l’ensemble des acteurs de l’écosystème financier. Pour la Banque Centrale, les actions en faveur de la digitalisation devraient permettre le renforcement de l’efficience des paiements, l’inclusion financière des populations et une réduction de la circulation fiduciaire combinée à une baisse des coûts d’entretien. Elle contribue également à l’efficacité des politiques en matière de lutte contre le blanchiment des capitaux et le financement du terrorisme. Au niveau des Etats, la digitalisation financière améliore le processus de collecte et d’allocation des ressources publiques, favorise la création d’emplois et augmente la croissance économique. Selon des études de la Banque Centrale, la digitalisation financière contribue à la réalisation de 8 des 17 objectifs de développement durable des Nations Unies et entraînerait une augmentation du PIB mondial de 5,8%, et jusqu’à 92 millions de nouveaux emplois dans le secteur du numérique d’ici 2030. Pour les institutions financières, les enjeux de la digitalisation sont relatifs à l’efficacité opérationnelle, la célérité des transactions, l’optimisation des processus et le renforcement de la compétitivité dans un marché de plus en plus concurrentiel. S’agissant des populations, les gains portent sur l’accès plus facile à une gamme diversifiée de produits et services financiers adaptés à leurs besoins, la réduction des risques et des coûts ainsi que la sécurisation des fonds, la célérité des transactions, le gain de temps et la gestion des comptes à distance.
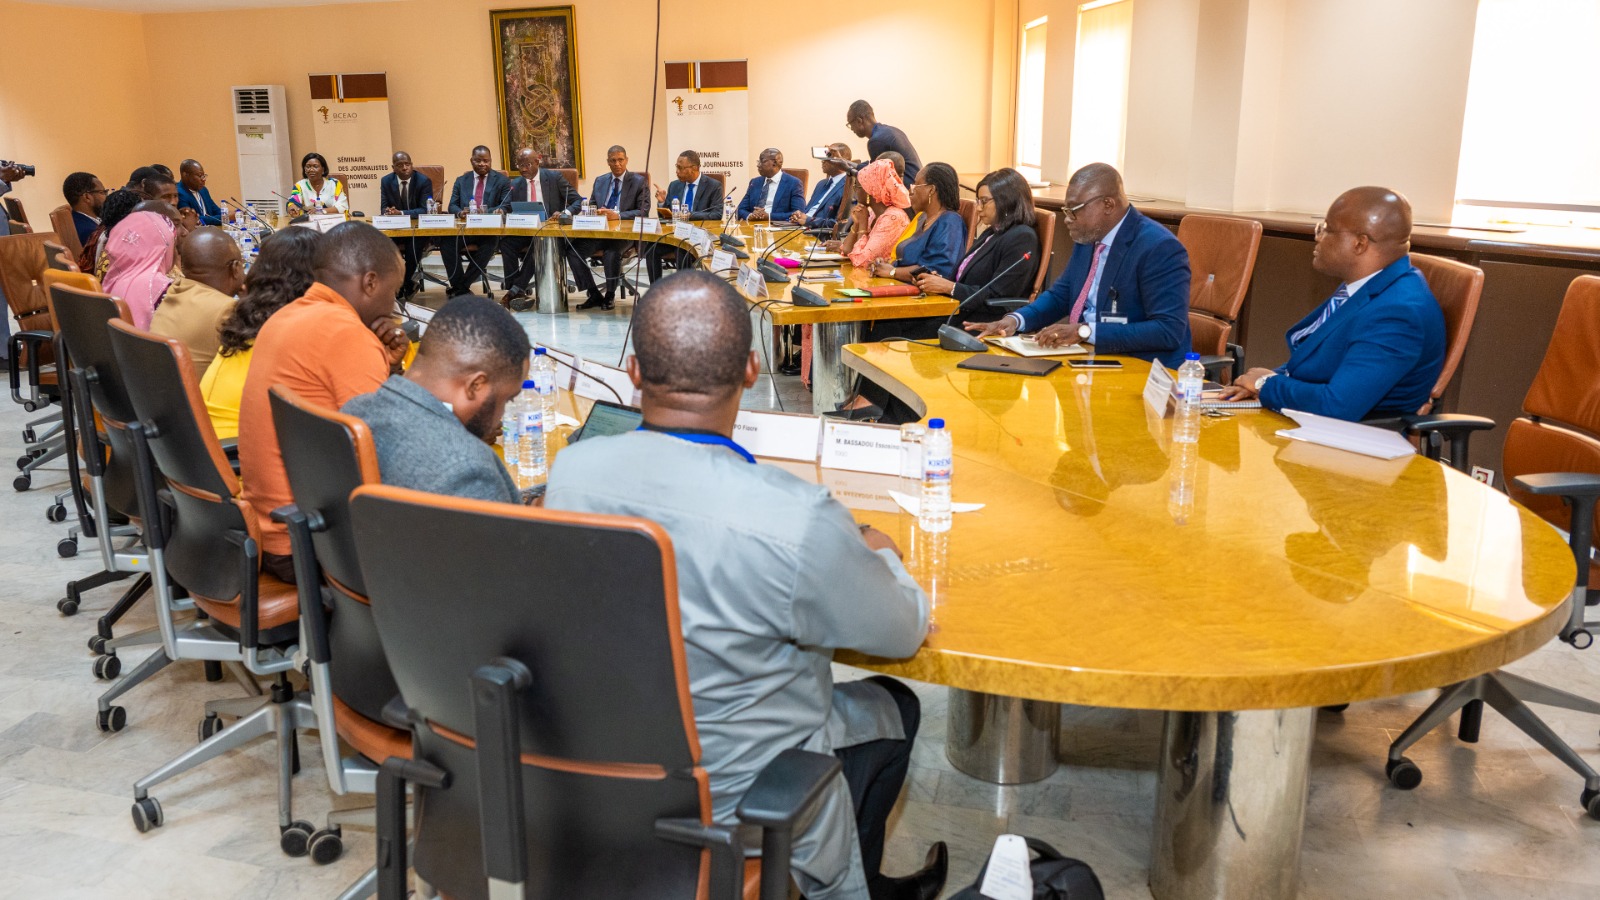
Selon la directrice des Innovations Financières, Mme Gisèle C Keny Ndoye, l’état des lieux de la digitalisation des services financiers dans l’UMOA met en évidence une profonde transformation de l’écosystème financier, caractérisée par la modernisation des infrastructures de paiement, le développement de nouveaux usages, l’émergence de nouveaux acteurs et des avancées notables en matière d’inclusion financière. « A la fin de l’année 2025, l’écosystème financier de l’Union regroupait 161 établissements de crédit, 480 Institutions de microfinance, 81 initiatives de monnaie électronique, 31 établissements de paiement, 25 intermédiaires en opérations de banque, 38 sociétés de gestion et d’intermédiaire, 8 Trésors publics nationaux et 8 services financiers postaux », a-t-elle expliqué.
Les défis de la digitalisation des services financiers numériques dans l’UMOA
Malgré les avancées enregistrées, l’écosystème régional des services financiers numériques demeure confronté à plusieurs défis. L’on peut citer notamment l’adaptation du cadre réglementaire et le renforcement des capacités de supervision, la fragmentation de l’écosystème des paiements, le renforcement de la gouvernance des systèmes, l’intensification des risques de cybercriminalité et de fraude et le faible niveau d’éducation financière et numérique.
Afin d’accompagner la transaction numérique du secteur financier, la BCEAO a engagé depuis le début des années 2000 plusieurs initiatives visant à promouvoir, à moderniser les infrastructures de paiement et gestion financière dans l’Union. Il s’agit, entre autres, de la mise en place de STAR-UMOA, SICA-UMOA et SAGETIL-UMOA ainsi que la plateforme Interopérabilité du système de paiement Instantanée (PI-SPI) permettant des transferts de compte à compte entre différents types de comptes. Ces actions portent aussi sur la promotion de l’innovation financière et des Fin Tech à travers la création du comité Fin Tech, du bureau de connaissance et de suivi des Fin Tech (BCSF-UMOA) ainsi que du laboratoire d’Innovation Financière de la BCEAO (LIF- BCEAO) dédié à l’expérimentation de solutions innovantes.
Encadrement des services financiers numériques
En parallèle, la Banque Centrale poursuit le renforcement du cadre d’encadrement des services financiers numériques à travers des textes réglementaires applicables. Parmi ces textes, plusieurs constituent aujourd’hui le socle réglementaire de la modernisation de l’écosystème des paiements dans l’UMOA. Il s’agit de la nouvelle loi bancaire adoptée en 2023 qui consacre l’apparition de nouveaux acteurs. En complément, la Banque Centrale a mis en place un dispositif institutionnel dédié aux Fin Tech, comprenant notamment le Comité Fin Tech, le bureau de la Connaissance et de suivi. Ce dispositif vise à favoriser l’expérimentation et le développement des innovations financières dans un environnement conciliant innovation, protection des utilisateurs, intégrité du système financier et stabilité financière.
Au titre des mesures d’accompagnement, il y a le renforcement de l’éducation financière des populations à travers le déploiement du Programme régional d’éducation financière dans l’UMOA qui vise à doter le système éducatif des Etats membres de l’Union d’outils pour améliorer l’éducation financière des populations en dehors de l’école.
Salima H. Mounkaila (ONEP)