Le paiement par les moyens électroniques...
Lors du séminaire des journalistes économiques de l’Union Monétaire Ouest Africaine (UMOA) qui s’est déroulé du 20 au 21 juillet 2026 à Dakar, au Sénégal, plusieurs panels ont passé en revue la dynamique de l’inclusion financière, le renforcement de la supervision et de la sécurité des systèmes de paiement dans l’espace communautaire. Ce qui est perçu comme un accès permanent à une gamme diversifiée de produits et services adaptés, à coût abordable et utilisés au quotidien, ne saurait toutefois impacter positivement les conditions de vie des populations lorsqu’elles n’ont pas les compétences nécessaires pour l’utilisation optimale desdits services financiers digitaux. Les experts prêchent, à cet effet, l’éducation financière, une composante essentielle de l’inclusion.
L’inclusion financière, fruit de l’évolution technologique, constitue un levier majeur de développement économique et social. En facilitant l’accès des populations et des micros, petites et moyennes entreprises (MPME) aux services financiers, elle favorise la mobilisation de l’épargne, améliore l’accès au financement des activités productives, notamment par l’accumulation des capitaux, stimule l’investissement, la croissance économique et la création d’emplois, contribuant ainsi à la réduction du chômage. De ce fait, l’inclusion financière est devenue un enjeu majeur du développement durable à l’échelle mondiale. Sa promotion requiert un engagement fort des Etats, des organisations internationales de la société civile et de l’ensemble des acteurs du secteur financier, au premier rang desquels les banques centrales.
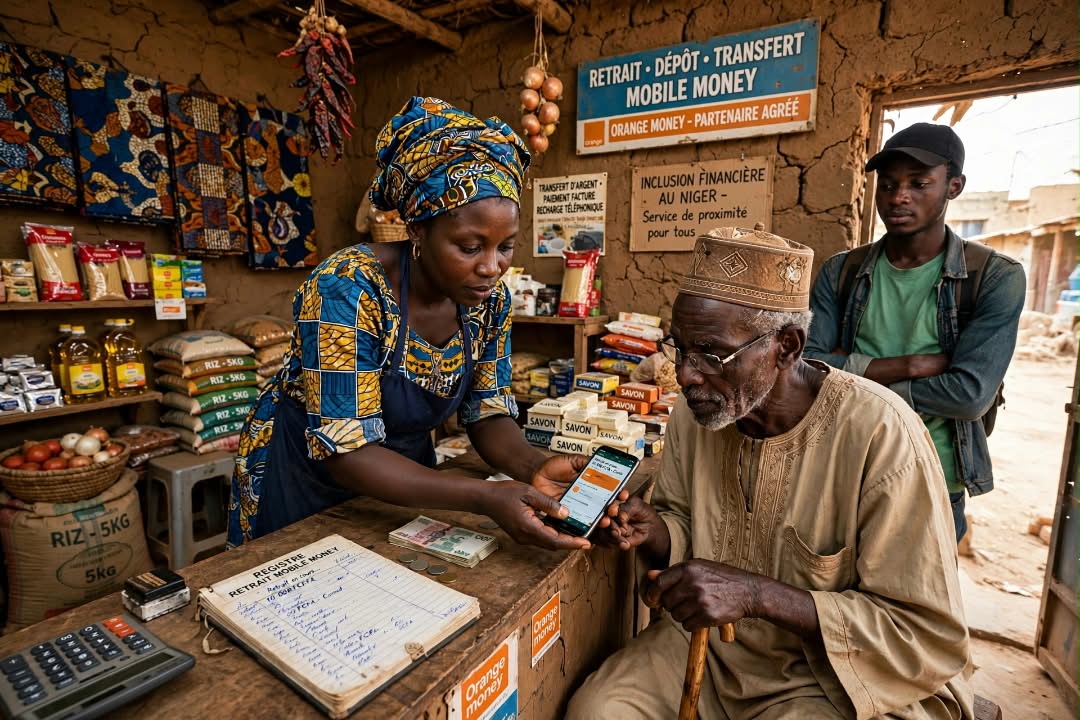
La stratégie régionale d’inclusion financière 2025-2030 constitue le principal cadre de référence en matière d’inclusion au sein de l’Union. Elle ambitionne d’atteindre à l’horizon 2030, un taux d’utilisation de services financiers adaptés et abordables par au moins 90% de la population adulte de l’UEMOA. Elle accorde une attention particulière aux différentes couches de la population qui rencontrent plus de difficultés à entrer en relation d’affaires avec les institutions financières notamment les femmes, les jeunes, les populations rurales, les petites et moyennes entreprises/industries (PME/PMI), les personnes déplacées de force ou celles en situation de handicap, ainsi que les populations à faible éducation financière.
Dans son intervention lors du panel, la directrice adjointe de l’inclusion financière et de la microfinance, Mme Assa Sangaré SEYE, a affirmé que la situation de l’inclusion financière est actuellement suivie à travers des indicateurs qui permettent d’appréhender principalement les dimensions ‘’ accès ’’ et ‘’utilisation’’ des services financiers. « S’agissant de l’accès aux services, le taux global de pénétration démographique qui mesure la proximité des services financiers vis-à-vis des populations est passé de 31 à 224 points de services pour 10.000 habitants entre 2015 et 2025. Le taux global de pénétration géographique, qui évalue le nombre de points de services disponibles sur une superficie de 1.000 km², a connu une progression plus significative : il a été multiplié par plus de 10 ressortant à 563 points de services en 2025 contre 54 points de services en 2015 », a-t-elle souligné.
Selon elle, ces performances s’expliquent principalement par l’évolution du maillage du territoire, avec la forte implantation des établissements de monnaie électronique qui utilisent un réseau de distribution de proximité pour offrir leurs services. Concernant l’utilisation des services financiers, le taux d’inclusion financière dans I’UEMOA est estimé à 76,1% en 2025, contre 41,7% en 2015, soit une hausse de 34,4 points de pourcentage sur une décennie. Plus de 67 millions de personnes bénéficient couramment des services financiers formels offerts notamment par les banques, les institutions de microfinance (IMF) ou les établissements de monnaie électronique, sans oublier les services financiers des Postes et les caisses nationales d’épargne.
Au niveau du secteur bancaire, la dernière décennie a été marquée par une amélioration de sa contribution à l’inclusion financière des populations de l’UMOA. En effet, le taux de bancarisation strict a progressé de 11, 6 points de pourcentage pour s’établir à 27% contre 15, 4% dix ans auparavant.
A l’instar des établissements bancaires, la contribution des microfinances (IMF) à l’inclusion financière est également significative, avec un taux d’utilisation des services de microfinance évalué à 23, 7% à fin 2025, soit une progression de 5,3 points de services par rapport à 2015.
Par ailleurs, Mme Assa Sangaré Seye a notifié que la monnaie électronique quant à elle s’impose désormais comme le principal vecteur de l’inclusion financière dans l’UMOA. Le nombre total de transactions réalisées via la téléphonie mobile est passé de 501 millions en 2015 à 16 milliards de transaction en 2025, pour des valeurs totales respectives de 415,2 milliards de FCFA, contre 151 milliards de FCFA en 2019. La BCEAO participe activement aux initiatives visant à réduire l’exclusion financière dans le monde. A ce titre, elle est membre de l’Alliance pour l’Inclusion Financière (AFI) depuis 2011.
Système de paiement électronique et interopérabilité au cœur des économies
Un système de paiement est un ensemble d’instruments, de procédures et de règles de transfert de fonds reposant sur une infrastructure technique convenue et qui permet l’échange de valeurs financières entre deux parties. Les systèmes de paiement sont donc au cœur de la vie économique d’un pays, en ce qu’ils permettent d’assurer entre autres l’exécution des transactions commerciales tant sur le plan national qu’international. Faisant suite aux crises financières et au développement des nouvelles technologies de l’information, un large consensus international s’est fait jour sur la nécessité de consolider les systèmes de paiement, à travers l’élaboration de normes et l’adoption de pratiques largement acceptées pour leur conception et leur exploitation, afin de préserver la stabilité du secteur financier.
A cet égard, de multiples efforts ont été entrepris par les banques centrales qui ont permis l’émergence d’une approche commune en matière de systèmes de paiement, reposant sur l’adoption des meilleures pratiques, normes et standards internationaux permettant de sécuriser les systèmes de paiement au niveau national. Cette évolution enregistrée au plan international dans le domaine des systèmes de paiement, a amené le continent africain, face aux enjeux de la mondialisation, à prendre conscience de la nécessité de participer de manière active à ce processus. C’est ainsi que diverses initiatives ont été entreprises ou sont actuellement en cours à l’échelle du continent africain, en vue du renforcement ou de la modernisation des infrastructures de paiement, pour préserver la stabilité financière du continent. C’est dans ce contexte que s’est inscrite la réforme des systèmes de paiement de I’UEMOA.
L’écosystème des paiements de I’UEMOA a connu, ces dernières années, des mutations profondes : multiplication des acteurs non bancaires, essor de plateformes de transfert rapide d’argent, développement de la banque en ligne et des applications mobiles, diversification des services et des transferts transfrontaliers. Cette fragmentation croissante des réseaux a fait émerger un besoin urgent d’interopérabilité.
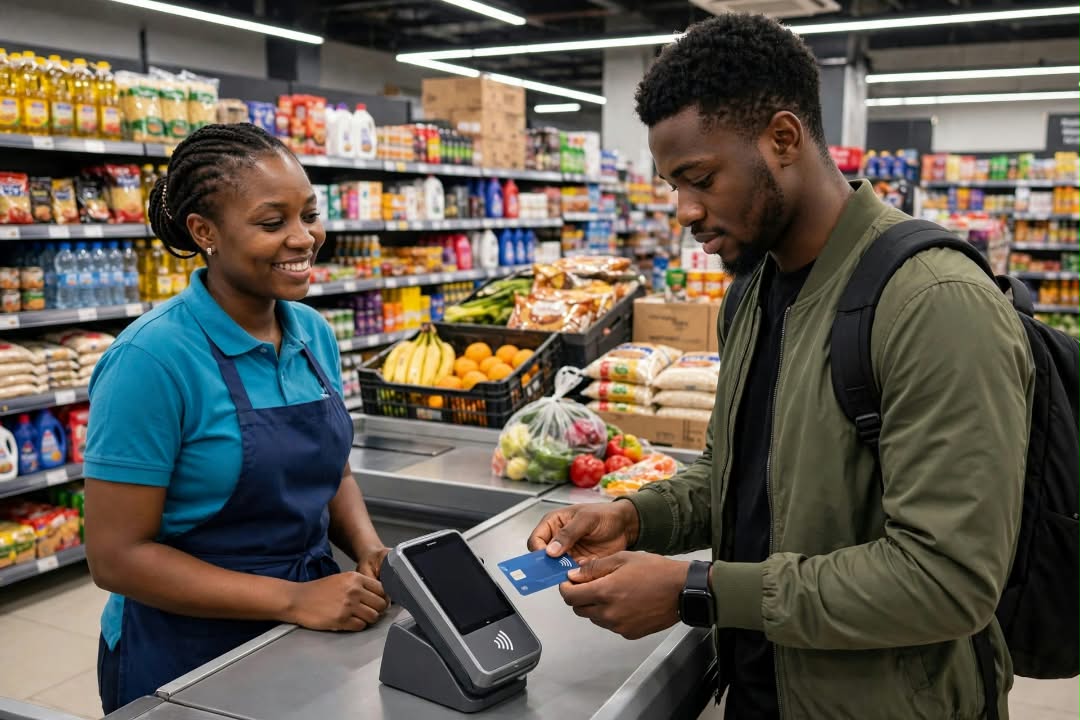
L’interopérabilité désigne la capacité, pour un client affilié à un prestataire, de recevoir ou d’effectuer des transferts vers un utilisateur affilié à un autre prestataire, lorsque les types de comptes, de canaux ou de supports utilisés sont différents. La Plateforme Interopérable du Système de Paiement Instantané (PI-SPI ou PI) de l’UEMOA est la réponse apportée par la BCEAO pour mettre à la disposition de tous une infrastructure commune, moderne et inclusive qui a pour but de décloisonner les barrières entre opérateurs et entre types de comptes. Elle simplifie et sécurise les paiements numériques pour en faire un véritable réflexe du quotidien.
PI est une plateforme régionale unifiée de paiement instantané, pensée pour tous. Conçue et opérée par la Banque Centrale des Etats de l’Afrique de l’Ouest (BCEAO), la Plateforme PI permet d’envoyer et de recevoir des fonds instantanément entre différentes structures financières que sont les banques, les émetteurs de monnaie électronique, les institutions de microfinance et les établissements de paiement.
Salima Hamadou (ONEP),
De retour de Dakar