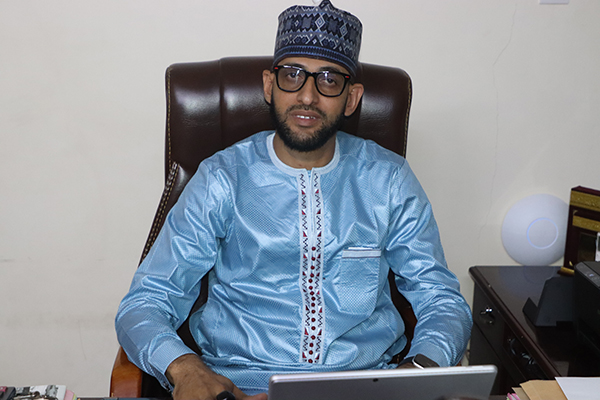
Mohamed Attaib Kalifa, DG AMANA
Mohamed Attaib Kalifa, vice-président de l’Association Professionnelle des Banques et Établissements Financiers du Niger (APBEF/Niger), directeur général de Amana Transfert d’Argent, une fine-tech lancée en 2020 et déployée à travers tout le Niger ainsi que dans plusieurs autres pays de l’espace UMOA (Burkina Faso, Bénin, Côte d’Ivoire, Mali, Togo et Sénégal), estime que l’inclusion financière, c’est donner à chaque citoyen la possibilité de participer pleinement à la vie économique de son pays. Dans cette interview, le patron de AMANA, la société nigérienne, qui permet à des millions de personnes d’envoyer, de recevoir ou de gérer leur argent et, depuis quelques mois désormais de faire des paiements partout au monde, avec sa carte visa physique ou virtuelle, affirme que les solutions digitales et les services de proximité peuvent jouer un rôle majeur dans l’inclusion financière du Niger. Il soutient que la monnaie électronique est aujourd’hui le principal vecteur de l’inclusion financière dans l’UEMOA.
Comment évaluez-vous aujourd’hui le niveau d’inclusion financière au Niger ? Quels sont les chiffres clés de Amana ?
Il faut d’abord regarder les chiffres avec lucidité. Selon le dernier rapport de la BCEAO portant sur l’année 2024, le taux global d’utilisation des services financiers dans l’UEMOA est passé de 72,3 % en 2023 à 73,6 % en 2024. C’est une progression encourageante. Mais lorsqu’on regarde le Niger, la situation montre que nous avons encore beaucoup de chemin à parcourir. En 2024, le taux de bancarisation strict du Niger était de 8,9 %, contre 25,2 % pour l’ensemble de l’UEMOA. Le taux de bancarisation élargi du Niger était de 15,4 %, contre 47,4 % au niveau de l’Union. Ces chiffres montrent une chose très importante : le potentiel d’inclusion financière au Niger est encore considérable. Il faut cependant souligner un autre élément très intéressant. Au niveau de l’UEMOA, la monnaie électronique est devenue le principal moteur de l’inclusion financière. En 2024, son taux d’utilisation atteignait 57,2 %, contre 22,2 % pour la microfinance et 21,8 % pour les services bancaires. Cela confirme notre conviction chez Amana : les solutions digitales et les services de proximité peuvent jouer un rôle majeur dans l’inclusion financière du Niger. Amana compte aujourd’hui plus de 1 600 collaborateurs directs et est présente dans sept pays d’Afrique de l’Ouest. Mais je préfère retenir une chose plutôt qu’un chiffre : notre responsabilité n’est pas seulement de faire grandir Amana. C’est aussi de contribuer à faire grandir l’accès des populations aux services financiers.
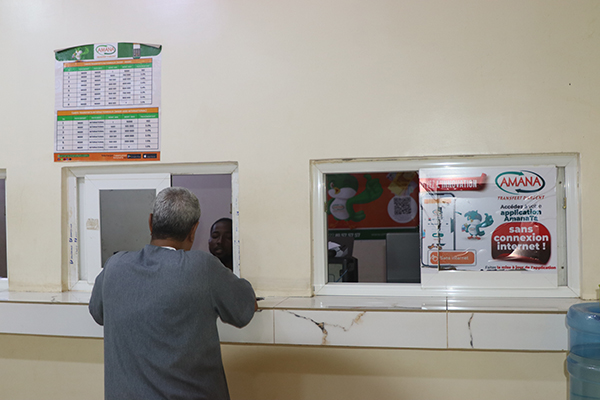
Dans les zones rurales les plus éloignées, notamment chez les femmes, quelle est la stratégie de Amana ?
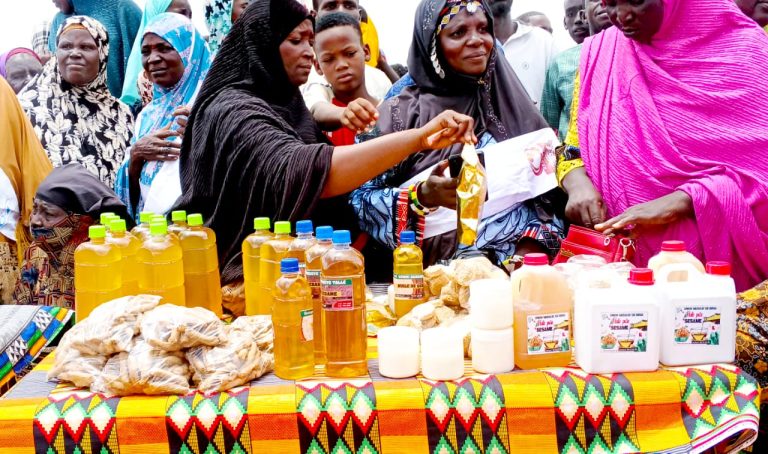
La première réponse est la proximité. Le Niger est un pays vaste. On ne peut pas demander à une personne qui vit très loin d’un centre urbain de parcourir des dizaines ou des centaines de kilomètres pour effectuer une opération financière. Si le client ne peut pas venir au service, c’est le service qui doit aller vers le client. C’est pourquoi notre réseau de proximité est essentiel. Mais nous devons aussi accélérer sur le digital. La BCEAO souligne d’ailleurs que la monnaie électronique est aujourd’hui le principal vecteur de l’inclusion financière dans l’UEMOA. Au Niger, nous devons cependant tenir compte de nos réalités. Une évaluation de l’économie numérique du pays citée dans le rapport de la BCEAO indique que, selon les données de 2022, la numérisation de l’économie ne concernait encore que 36 % de la population et 41 % des PME. La BCEAO souligne notamment la nécessité de renforcer les infrastructures numériques et les compétences numériques et financières, particulièrement en zone rurale. Cela nous montre que nous avons une formidable opportunité devant nous. Pour les femmes, l’enjeu est encore plus important. Dans nos villes comme dans nos zones rurales, les femmes sont très actives dans le commerce, l’artisanat, l’agriculture et les activités génératrices de revenus. Une femme qui maîtrise mieux ses services financiers gagne en autonomie. Et lorsqu’une femme progresse économiquement, c’est souvent toute sa famille qui progresse avec elle. Notre approche doit donc combiner trois choses : la proximité, la simplicité et le digital.
Quels sont, selon vous, les principaux obstacles à l’inclusion financière au Niger ?
Je vois plusieurs obstacles. Le premier est évidemment la distance et la couverture territoriale. Le deuxième est l’éducation financière. Beaucoup de personnes utilisent déjà certains services financiers, mais ne connaissent pas nécessairement toutes les possibilités qui leur sont offertes. Le troisième est le manque de pièces d’état civil et pièces d’identité surtout dans les zones rurales mais même en centre urbain. Le quatrième est la confiance. Lorsqu’une personne confie son argent à une institution, elle veut être rassurée sur sa sécurité, la transparence des opérations et la qualité du service. Il y a également le coût et la capacité financière des populations. Et je voudrais insister sur un point : Nous ne devons pas chercher à digitaliser l’exclusion. Nous devons utiliser le digital pour réduire l’exclusion. C’est une différence fondamentale.
Quelles sont les innovations digitales développées par Amana ?
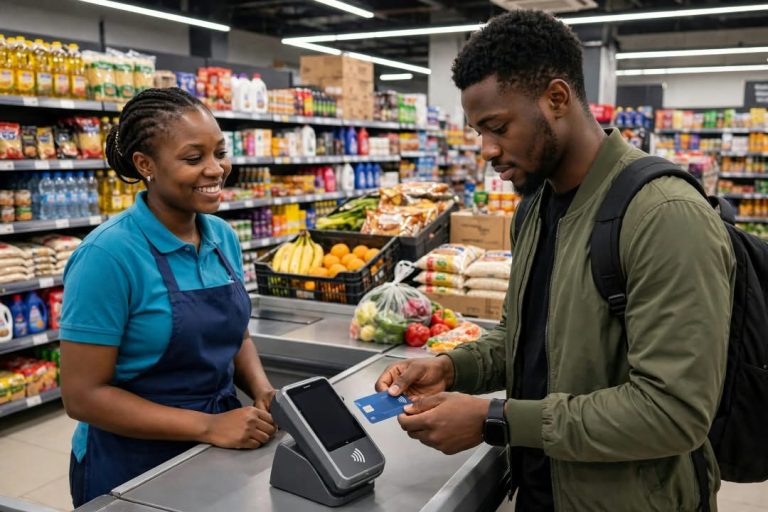
Nous avons fait un choix : développer des innovations qui répondent à des problèmes réels de nos clients. La première est AmanaTa, notre application mobile, qui permet d’accéder à plusieurs services financiers directement depuis son téléphone. Nous avons également développé la possibilité à un client de pouvoir se connecter sur son compte AmanaTa sans avoir besoin de connexion internet (mode sans internet de l’application AmanaTa), parce que nous savons que la connexion Internet n’est pas toujours disponible ou stable partout. Nous avons lancé aussi une carte VISA virtuelle prépayée, qui élargit les possibilités de paiement digital pour nos clients et qui permet au client de payer partout dans le monde. Nous avons travaillé sur la digitalisation des paiements, notamment dans le domaine scolaire, de l’eau et l’électricité, de l’achat de crédit de communication, des taxes municipales, de l’achat des billets de bus sans se déplacer, paiements en ligne, paiements marchands dans tous les commerces mais au-delà la digitalisation de la Tontine(Adaché).
Notre philosophie est très simple : L’innovation n’a de valeur que lorsqu’elle résout un problème réel. Nous ne voulons pas demander au client de s’adapter à une technologie compliquée. C’est la technologie qui doit s’adapter à la vie du client. Et c’est précisément là que se trouve, selon moi, l’avenir de la finance en Afrique.
Quel message adressez-vous aux Nigériens qui hésitent encore à utiliser les services financiers ?
Je leur dirai d’abord : commencez simplement. Il ne faut pas penser que les services financiers sont réservés aux grandes entreprises, aux cadres ou aux personnes qui disposent de beaucoup d’argent. Ils sont aussi destinés au petit commerçant, à l’artisan, à l’agriculteur, à l’étudiant, au jeune entrepreneur, à la femme qui développe son activité. Le plus important est de commencer, de comprendre les outils et de choisir un acteur de confiance. Les chiffres de la BCEAO montrent que l’avenir de l’inclusion financière passe de plus en plus par le digital. Dans l’UEMOA, la monnaie électronique représente désormais le principal canal d’utilisation des services financiers. Je voudrais donc dire aux jeunes : Le téléphone que vous avez dans votre poche peut être plus qu’un outil de communication. Il peut devenir un outil pour construire votre avenir économique. Et aux femmes, je voudrais dire : Ne sous-estimez jamais la valeur de votre activité, même lorsqu’elle commence modestement. Enfin, je voudrais dire à tous les Nigériens que l’inclusion financière n’est pas une affaire de riches. C’est une affaire de possibilités. Notre ambition chez Amana est de faire en sorte qu’un citoyen, où qu’il vive et quel que soit son niveau de revenu, puisse accéder à un service financier simple, sécurisé et adapté à ses besoins. Parce qu’au final, lorsqu’un citoyen peut mieux gérer son argent, développer son activité et sécuriser ses revenus, c’est toute l’économie nationale qui avance.
Interview réalisée par Salima Hamadou (ONEP)